Sebastião Helvecio propõe norma para uso da inteligência artificial nas auditorias públicas
Em seminário internacional nos Açores, vice-presidente do IRB defende proteção dos dados e supervisão humana como condições para o emprego da tecnologia no controle externo
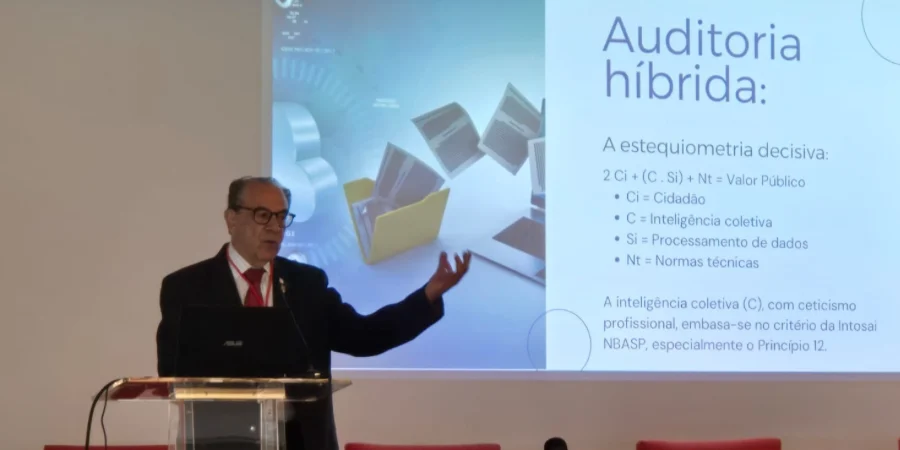
A inteligência artificial pode ampliar a capacidade de análise dos Tribunais de Contas, mas não deve substituir o julgamento profissional dos auditores nem assumir decisões de natureza jurisdicional. A defesa foi feita pelo vice-presidente de Desenvolvimento e Políticas Públicas do Instituto Rui Barbosa (IRB), conselheiro Sebastião Helvecio, nesta sexta-feira (16.10), durante o Seminário Internacional “Auditoria Pública e Inteligência Artificial”, promovido pela EURORAI, em Ponta Delgada, nos Açores, Portugal.
Ao participar do painel de abertura, moderado por Jens Michel, presidente do Tribunal de Contas da Saxônia, na Alemanha, Sebastião apresentou uma concepção própria de inteligência artificial aplicada ao controle externo. Segundo ele, a utilização desses sistemas precisa respeitar o mandato constitucional das instituições fiscalizadoras, assegurar a independência dos auditores e permitir que os resultados produzidos pela tecnologia sejam compreendidos, explicados e verificados.
“Preservar em toda e qualquer circunstância o loop humano como exigência constitucional, deontológica e epistemologicamente irrenunciável”, defendeu o conselheiro, ao sustentar que a responsabilidade pelas conclusões de uma auditoria deve permanecer com o profissional responsável, mesmo quando ferramentas automatizadas participem da análise.
Entre as propostas apresentadas, Sebastião defendeu a elaboração de uma Norma Brasileira de Auditoria do Setor Público (NBASP) específica para regulamentar o uso de prompts, as instruções fornecidas aos sistemas de inteligência artificial durante os trabalhos de auditoria. A proposta contempla sete princípios, entre eles a subordinação ao mandato constitucional, o ceticismo profissional, a explicabilidade dos resultados, a integridade das evidências e a responsabilidade humana integral.
O conselheiro também propôs a inclusão da explicabilidade na Estrutura de Pronunciamentos Profissionais da Organização Internacional das Instituições Superiores de Controle (INTOSAI), como um princípio voltado à compreensão dos métodos e das conclusões produzidas com apoio da inteligência artificial.
Ao tratar dos limites da tecnologia, Sebastião sustentou que a inteligência artificial deve ser “permanentemente supervisionada pelo julgamento profissional independente do auditor”. Em sua formulação, essa supervisão é indispensável porque os sistemas podem processar informações e simular respostas sem alcançar a compreensão humana necessária à avaliação das circunstâncias e à tomada de decisões.
Auditoria híbrida
Outro ponto da apresentação foi o conceito de auditoria híbrida, baseado na combinação entre a capacidade humana de interpretar, avaliar e decidir e a capacidade computacional de processar, cruzar e analisar grandes volumes de informações. Sebastião apresentou essa relação por meio de dois eixos: o carbono, associado à sensibilidade, à intuição, à empatia e à responsabilidade humana; e o silício, relacionado ao processamento e à escala proporcionados pelas máquinas.
A proteção das informações públicas também recebeu atenção especial. O vice-presidente do IRB defendeu a utilização de ambientes computacionais sob controle institucional, com mecanismos de isolamento, rastreabilidade e proteção dos dados, vedando, em sua proposta, o envio de informações sob custódia dos Tribunais de Contas a grandes modelos de linguagem operados por terceiros.
Ao encerrar a exposição, Sebastião destacou o papel do Instituto Rui Barbosa na capacitação dos auditores brasileiros diante das transformações tecnológicas. A proposta apresentada nos Açores coloca em discussão a necessidade de parâmetros profissionais que permitam aproveitar os recursos da inteligência artificial sem comprometer a independência, a segurança das informações e a responsabilidade dos órgãos de controle externo.